 | ||
En las últimas semanas, aprovechando la alerta generada por la crisis de la “deuda soberana”, estamos viendo una ofensiva creciente de los grandes “lobbies” capitalistas, ejemplificada en la declaración y la propuesta impulsadas por la Fundación Everis, presentadas ante el Rey el pasado 16 de noviembre, y en la reunión este sábado 27 de noviembre de representantes de grandes empresas con Zapatero. |

Mostrando entradas con la etiqueta Bancos. Mostrar todas las entradas
Mostrando entradas con la etiqueta Bancos. Mostrar todas las entradas
jueves, 9 de diciembre de 2010
¡La bolsa o la vida!


O mandamos a los banqueros a la cárcel o la economía no se recuperará

| por Joseph Stiglitz (*) |
Como no se han cansado de repetir el economista James Galbraith y el economista y penalista William Black, no podemos resolver la crisis económica a menos que metamos en la cárcel a los delincuentes que han cometido actos fraudulentos. Y el ganador del premio Nobel de economía George Akerlof ha demostrado que la negligencia en punto a castigar a los delincuentes de guante blanco, y a fortiori, el rescatarlos, crea incentivos para que se cometan más delitos económicos y se proceda a una ulterior destrucción de la economía en el futuro. El premio Nobel de economía Joseph Stiglitz acaba de expresar la misma idea. El pasado 20 de noviembre declaró lo que sigue a Yahoo's Daily Finance: |
viernes, 3 de diciembre de 2010
Es posible otro sistema financiero

por José Carlos García Fajardo (*)
A la pregunta sobre la responsabilidad que han tenido los bancos en esta crisis, el profesor Torres López responde que los bancos han sido al mismo tiempo el arma del crimen e incluso quien ha apretado el gatillo.
miércoles, 20 de enero de 2010
Haiti: Menos que nada

Resulta que Haití está ayudando a los bancos españoles. En plena crisis, los bancos de España, actual presidencia de Europa, están cobrando comisiones que llegan en algunos casos al 70% por cada donativo que se ingresa en la cuenta solidaria creada para la ayuda a Haití. Si donas 10 euros, algunos bancos están cobrando hasta 7 euros por la operación.
Si en la cuenta hay recaudados cerca de 2 millones de euros, quiere decir que los bancos han ganado aproximadamente un millón en comisiones. Dinero ganado con la muerte de miles de personas, con el hambre, la desgracia y el sufrimiento. Nunca antes la banca española había sido tan mezquina. Ha traspasado todos los límites, y se pavonea delante nuestro como si no hubieran hecho nada.
El Banco Santander dice que las devolverá a quien las reclame. ¿Han reclamado alguna vez una comisión a un banco? La banca se defiende, trata de limpiar su imagen de agiotistas sin escrúpulos diciendo que ha sido un "error informático" sin importancia y que más adelante devolverán las comisiones... ¿Más adelante? Si los bancos españoles no son capaces de organizarse y unirse en esto, ¿cómo pretenden organizar Haití ?
Se supone que hay un convenio para que este tipo de cuentas bancarias solidarias no tengan esta tara, pero no se hace efectivo, y ya sabemos por qué.
Las palabras bonitas nunca van acompañadas por hechos. Me pregunto qué hubiera pasado si estas comisiones no hubiesen trascendido a la prensa.
Estamos viviendo el campeonato mundial de "a ver quién cae más bajo" entre políticos, instituciones, organizaciones... y esto de los bancos tiene pinta de aspirar al primer premio. Está claro que ningún haitiano va a presentar reclamación.
La gente desconfía y cada día es más reacia a dar dinero a las supuestas causas humanitarias, cansada de los fraudes que salpican a las Ong´s, Este tipo de noticias hará que muchos ya no donen ni un euro. Las dudas son claras: ¿Quién controla ese dinero? ¿Dónde va? ¿Cómo se usa? ¿Reparten el efectivo entre la gente? ¿Contratan empresas? ¿Quién lo administra? No se sabe; nunca se sabe y esa sombra oscura retrae toda buena intención.
Es duro ver que los donativos españoles en la cuenta no llegan a dos millones de euros, cuando el gobierno se va a gastar 19 millones solo en la seguridad de la absurda reunión entre Obama y Zapatero, actual presidente de la Unión Europea. No se sabe cuánto gastarán en banquetes. Para eso sí hay organización, si hay coordinación, para eso sí son discretos.
Con el dinero que dicen que dan los gobiernos pasa algo similar: ¿Cómo, dónde y quién lo administra? No se sabe. ¿Llega donde tiene que llegar o son solo promesas vacías para evitar perder votos? La Unión Europea dice que dará 200 millones ahora y otros 200 millones de euros después, pero lo dicen mientras la ayuda humanitaria de emergencia se acumula en el aeropuerto de la capital de Haití, sin poder ser repartida entre la gente de forma adecuada. No podemos repartir una simple caja de galletas, ¿cómo vamos a repartir 400 millones de euros?
En este escenario, están ya involucrados países y presidentes de gobierno... dando un tristísimo espectáculo de egos en plena ebullición, intentando hacerse la foto, ver quién es el protagonista, peleándose por ver quién administra, quien ayuda, quien se hace con el mando... Zarcozy sabe de esto, no pierde ocasión de usar cualquier asunto controversial para ampliar su imagen... como una especie de síndrome del "héroe del comic". Es adicto al espejo. Se están literalmente peleando por ver quién es el que más limpia su conciencia. Todos hablan, todos han hecho grandes discursos, han salido en los medios de comunicación como buenos samaritanos... todos dicen querer llegar al mismo objetivo, pero hasta ahora ninguno lo ha conseguido. Solo han logrado sembrar desesperación y caos.
Si tan preocupados estaban, si tan buenos son, ¿por qué no dieron ese dinero antes del terremoto, cuando la gente pasaba hambre y la ONU pedía a gritos ayuda? Está claro que EEUU es más efectivo destruyendo, invadiendo o bombardeando que ayudando. Cuestión de práctica.
Incluso juntando los 400 millones de la Unión Europea, y los 200 de EEUU, apenas llegaríamos a la cifra que la última película de James Cameron ha recaudado en taquilla hasta el momento: 500 millones de dólares y sumando.
Eso quiere decir que cuando la gente, la gente de la calle, no los gobiernos, quiere algo, puede. Si la gente en vez de ir al cine a pasar dos horas de distracción lúdica, hubiera dado ese dinero para Haití, no harían falta todos estos políticos hablando y hablando de lo que van a dar.
Y ni juntando la taquilla de Avatar, con los 700 millones de ayuda, llegaríamos ni por asomo, a la cifra que la Unión Europea se ha gastado en armamento. Solamente (como ya dije en un artículo anterior) en el avión A400M se han gastado diez veces más. Nadie se ha fijado que mientras los periódicos llenaban sus portadas con Haití, dentro leíamos que las bolsas europeas en esos mismos días recogía importantes beneficios, o la NASA esperaba sonidos de una sonda que está en Marte, y que ha costado mil veces más de lo que se hubiera necesitado para que Haití y algún país más saliera para siempre de la pobreza.
Es sospechosa la manera, la insistencia con que se está llevando el tema. Nunca antes se había dado este tipo de cobertura a una desgracia, capaz incluso de ahogar los peores datos de la crisis económica. Sería lamentable averiguar que se está utilizando la tragedia de este país para manipular la opinión pública o para influir en cómo afrontamos la crisis.
No sé cuánto pretenden alargar esta agonía en directo, vía satélite, pero sé que dentro de una semana o de un mes... cuando ya Haití deje de ser noticia y desaparezca de los medios, nadie se preocupará. La gente dará por hecho que la ayuda llegó y se repartió con éxito. Los haitianos volverán a ser invisibles. Volverán a ser el tranquilo e insignificante país más pobre del mundo y todo volverá a estar en su sitio.
Haití, con su dolor y en toda su crudeza, nos ha demostrado lo egoístas que somos. Nos ha mostrado que hacen falta muertes, para que se nos abran un poco los ojos a la realidad.
Se ha caído Haití, pero tambien el decorado que tapaba nuestra hipocresía. Hemos ignorado la desgracia de una manera tan inhumana que pareciera la conciencia, quien está realmente conmovida. Mientras morían en cámara lenta no hacíamos caso. Han tenido que morir de una forma más rápida para empujarnos fuera de nuestros sillones. ¿Hay que llegar a este extremo?
Los haitianos no tenían nada, ahora tienen menos que nada. ¿Qué tenemos nosotros?
Ayudemos. Ayudemos aunque no haya terremotos o huracanes. Abramos los ojos, y las manos a las desgracias aunque no salgan en la tele.
http://www.worldimagepress.org/002.htm
http://alainet.org/active/35623?utm_source=feedburner&utm_medium=email&utm_campaign=Feed%3A+ALEMtitulares+%28Titulares+de+America+Latina+en+Movimiento%29
viernes, 17 de octubre de 2008
Comprender la estafa.
El sistema financiero internacional un sistema mafioso
por Juan Antonio Hernández
La crisis económica que sacude el sistema financiero internacional ocupa actualmente la primera plana en la prensa. Usted sigue la actualidad pero sin comprender mucho porque el sistema es complejo. Ud. escucha hablar de productos derivados, crisis hipotecaria, credit crunch, hedge funds y otros conceptos técnicos. Ud. escucha a expertos y analistas dar comentarios de la crisis. Pero Ud. todavía no ha visto en la prensa alguien que le explique que este sistema financiero es una verdadera estafa a los trabajadores del mundo entero controlado por une verdadera mafia de banqueros. Reproducimos a continuación la contribución de Juan Antonio Hernández que nos explica históricamente cuanto tiempo dura este engaño.
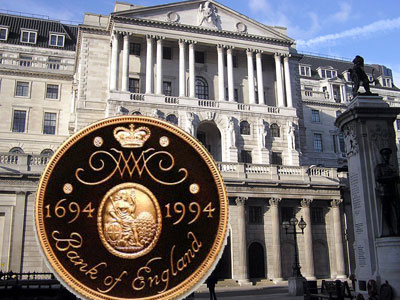
El Banco de Inglatera, comprender la historia de su fundación es aprender como funciona hoy el sistema financiero internacional, sistema que reposa sobre la confianza y el engaño.
___________________________________________________________________________
Es conocido que los reyes feudales solían dar protectorado a los alquimistas, los cuales, bajo la promesa de convertir cualquier metal en oro los convertían en gallinas productoras para el monarca... pero de eso nada de nada.
A medida que los habitantes del reino se acostumbraban a morder las monedas para comprobar su autenticidad [que no sólo era metal corriente bañado en oro o algo dorado sin valor alguno]; comenzaba el declive económico y el desprestigio del rey.
¿Qué comerciante vendería su mercancía a un rey que pagaba con monedas bañadas en oro y cuyo valor era cero? Sólo los súbditos tenían que soportar cargar con semejante moneda birria [1] sin valor fuera del reino y reinado de dicho señor monarca.
El engaño se hizo mayor
Unos le achacan el merito a los templarios, otros a los judíos; en incluso puede que ambos, pues estas dos sectas herméticas poseen la infraestructura y el compromiso entre sus integrantes para mantener la fidelidad al grupo.
Lo cierto, que un territorio tan inseguro y en donde las comunicaciones triplicaban su tamaño por su inestabilidad, iba hacer posible el nacimiento del papel-birria. Era cuestión, a un módico precio, de dejar el oro en depósito y partir con un pagaré cifrado que se cobraría en el destino. Tal vez, una vez llegado al destino se le mostraría una rustica e inexpugnable caja fuerte que por otro módico precio se le guardaría el oro.
Viendo y comprendiendo la seguridad del sistema, el propietario optaría por dejar el oro en depósito y manejarse con los pagares-papel, y más cuando el recién nacido banco le garantizaba que todo lo expedido por el propietario lo amortizaría la entidad.
Sólo bastaba que el sistema se extendiese y que los comerciantes confiaran en la fiabilidad del sistema para dar nacimiento a la estafa bancaria.
Mientras los incautos depositaban oro constante y sonante, el banco expedía papel por el doble de su valor en depósito lo que hacia crecer la masa monetaria en circulación cuyo mayor beneficiario era el propio banco, pues podía imprimirse los papeles-birria que quisiese para comprar lo que desease... tierras, palacios, empresas, etc...
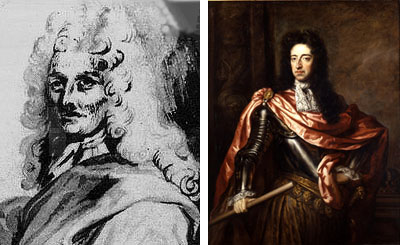
En la ilustración de la izquierda aparece el comerciante William Paterson (izquierda), quien sería más tarde el banquero del rey Guillermo III de Inglaterra (derecha).
_________________________________________________________________
La estafa adquiere dimensiones estatales
Esta datado en 1694 cuando el rey holandés de la casa de Orange, más tarde conocido como Guillermo III de Inglaterra, pidió oro a un grupo de banqueros holandeses dirigidos por William Paterson.
El préstamo de 1.200.000 libras de oro, tomaría en contrapartida su devolución más un 6% de interés, así como, la autorización para nominarse Banco de Inglaterra, y un extra que incluía la autorización para producir dinero hasta completar la cantidad de 1.200.000 libras que no tenían. Es decir, que el rey devolvería el oro mas un 6%, y a su vez, producían papel por la misma cantidad que prestando al pueblo, les producía otro 6%, por tanto se harían con 2.400.000 más un 12%.
Esta doble deuda, al rey y al pueblo (más bien al pueblo que pagaba con sus impuesto la deuda real y su propia deuda) sería la deuda nacional inglesa inexistente antes de Guillermo III y para 1948 contabilizaba ya 24.000 millones de libras.
______________________________________________
Ver los videos Zeitgeist en este mismo blog.
«Zeitgeist» palabra de origen alemán, se puede traducir como «El Espíritu del Tiempo».
El documental «Zeitgeist» comprende varios capítulos, que abarca el origen de la religión cristina y busca debatir sobre manipulaciones, conspiraciones y otros dogmas de nuestra sociedad humana. Están bien documentados históricamente sobre el tema de la estafa financiera que abordamos en este artículo, tema muy poco conocido en la opinión pública y que cada día se está hablando más de boca a oreja. Comprender esta historia nos ayuda a comprender la crisis financiera de hoy en día.
________________________________________
La estafa se hizo internacional
Guillermo siguió tomando prestado hasta 16 mil de libras-oro mientras el banco emitía por la misma cantidad prestada, y como el billete circulaba avalado por el rey como si fuera oro, igualmente en sus colonias con la extensión del imperio y más tarde en resto de países, pues el banco opta por entregar papel al gobierno como si realmente fuera el metal.
Ya no hay oro circulando, sólo papel-birria que no tiene complementariedad con el metal debido a ese factor multiplicador que produce el interés. Si uno presta un kilo de oro y pide el 6%, lo razonable es que nos devuelvan el kilo de metal más un 6% de metal.
¿Y de dónde saldría tanto oro?
La estafa se hizo gigantesca
Al comienzo, el banco sólo emitía billetes hasta cubrir el oro que le dejaban en depósito, conservando una cantidad para atender imprevistos por reembolsos. Pero dándose cuenta de la preferencia del público por el papel mucho mas liviano que el metal, se dispone imprimir más billetes dejando tan sólo una reserva del 10%.
Semejante negocio no paso desapercibido al resto de usureros y el número de bancos creció y multiplicaron como hongos hasta contabilizar 684 bancos emitiendo su propio billete en el período 1694-1830.
Fue, tal vez por encargo, en 1844 cuando el canciller Robert Peel toma la iniciativa de crear el acta Bank Charter y borrar de un plumazo al resto de competidores para imprimir billetes, lo que da la exclusiva al grupo privado del Banco de Inglaterra.
Lo que vino a continuación fue peor, los 600 ex-bancos se reunieron formando el grupo Joint Stock Banks para la emisión de cheques (falso billete) pensado y destinado para la circulación de grandes cantidades... lo que excluye a los pobres y deja semejante herramienta entre los pudientes.
Lo bueno, es que ya no necesita la confianza o aval real que garantiza la emisión; son los propios depositantes que gracias a la confusión crean dinero a partir de nada.
El truco bancario es muy simple. Entendiendo ese 10% que guarda en sus reservas para atender imprevistos, si alguien deposita 1 millón, ellos prestan 9 millones. Si no se devuelve el préstamo, nos quedamos con lo material (la garantía que deja el que contracta la deuda: una vivienda, una fabrica, etc. tasadas al 80% del valor), y si devuelve los 9 millones más interés, pues de 1 millón constante y 9 millones virtuales, hemos creado una fortuna.
Esos 9 millones que no existían sino en el fraude contable que ejecutaban como activo en realidad no son más que un pasivo o deuda para el pobre que se le ocurrió pedir el crédito. Esto es una máxima para el sistema «el papel billete-birria se convertirse en algo tangible».
El billete en si mismo no se come ni te protege del viento y la lluvia... ¿entonces para que sirve? Para facilitar el comercio, pero perversamente, y su emisión en manos privadas extendiendo créditos, para gobernar el mundo.
Ellos crean los períodos de expansión llenando el país de dinero, luego programan la recensión retirándolo a través de sus sucursales y los pobres endeudados dejan sus posesiones materiales en sus manos. No digamos ya del poder político cada vez mas sometidos a los medios de comunicación; se crean grandes entramados mediáticos que venden la imagen de sus pupilos como la mejor opción posible, pero para que nada se les escape, también manejan la de su opositor; salga quien salga, siempre ganan. Pobre del político que no se les someta; pasa a ser cadáver.
Desde aquí, podemos dirigirnos hacia dos puntos, o explicar desde una economía normal cuyos ciudadanos crean una masa de ahorro que se convertirá en inversión lo que seríaa una economía local y sostenible, a una economía donde de la nada se convierte en billetes que proporcionan grandes créditos a grandes empresas que en su intento de devolución se ve obligada a producir enormes cantidades sin importar que el mismo sea absorbido por la sociedad con tal de cumplir con los acreedores.
Pero dejando atrás, o para otro texto, lo que representa el crédito en una economía local (Y=C+A) o en una economía adulterada, nos dirigiremos hacia el baluarte del capitalismo para desvelar sus intrigas.
De Inglaterra nos trasladamos a EEUU
Una vez que teníamos al imperio trabajando endeudado para los usureros, se mira de reojo al próximo aspirante que tiene todas las condiciones para ser una gran potencia. Pasan unos años hasta que la reina le firma a E. Rostchild la carta llamada Declaración de Balfour (1917) donde Inglaterra se compromete a crear un estado judío en Palestina.
En 1913, el Congreso Norteamericano dispone que la Reserva Federal Americana es una entidad privada con el privilegio de emitir billetes. Si alguien busca quien compone este grupitos de bancos tan afortunados, pues dará con la banca Rostchild, el banco de Hamburgo, etc... y como nota, debemos destacar, que el primer billete de 500 creado por Israel, se imprimía con el rostro de un Rostchild. Pero si quiere un dato histórico de cómo actuaban estos conspiradores, entienda que los años anteriores al fabuloso regalo entregado por el Congreso estadounidense a un grupito privilegiado [de banqueros], fueron muchos los bancos que tuvieron que cerrar por falta de liquidez...
Alguien hacia correr el rumor que tal banco no tenía liquidez o era insolvente, y cuando la gente acudía en masa a retirar su dinero hacían que tal rumor se convirtiera en realidad.
¿Sabe quién lanzaba los rumores pues tenía el conocimiento necesario del mecanismo bancario de retención del 10% en depósito, y que retirada súbita cogería a contrapié al desafortunado propietario que se vería obligado a solicitar ayuda o a vender su entidad comercial?
Si hombre, sí yo pongo JP… Usted ponga Morgan; es más, la nota histórica le servirá para que sirve los interbancarios o prestamos entre bancos; y si se pierde esa ayuda entre bancos por cualquier motivo, unos irán a la quiebra mientras otros saldrán fortalecidos al hacer la compra de su adversario o simplemente hacerlo desaparecer como competidor.
Hay datos suficientes [históricos, ver videos adjuntos en este artículo] para seguir lo que realmente pasó entre 1880 – 1911. Las crisis bancarias en Estados Unidos fueron generalizadas (gracias a Morgan y compañía) mostrando a la ciudadanía la necesidad que la Reserva Federal estadounidense fuera privatizada; algo de lo que se arrepentiría más tarde el presidente norteamericano por haber dejado todo el poder económico en manos de un grupito de usureros.
Para más, el congresista Louis T. McFadden (durante 12 años presidente del Comité de Bancos y Circulación Monetaria) pidió una investigación al Congreso sobre la actividad criminal de la Reserva Federal y bancos de la Reserva Federal, sugiriendo sus implicaciones en el crack de 1929.
Consta en los registros del congreso, página 1295 y 1296, de la Cámara del 10 de Junio de 1932: «Sr. Presidente, tenemos en este país una de las instituciones más corruptas que el mundo ha conocido...»
Pero volvamos al asunto dejando en el aire lo prometido a Inglaterra y lo prometido a los dirigentes norteamericanos de la época; en definitiva sus pupilos o esbirros, lo cierto que los usureros son los causantes del crack de 1929 para convencer a los políticos de la rigidez que supone que el dólar tenga un equivalente en plata y oro tal y como reconocía la constitución y las normas internacionales al respecto (1 dólar es una medida farmacéutica de 371gramos de plata, a igual a 24,7 en oro, igual a dólar español de Miller, el Deker holandés, etc.).
Viendo que la limitación del oro y plata, limita la producción de billetes, en 1932, Delano Roosevelt, decreta desligar el oro del dólar en el mercado interno, dejándolo sujeto para el mercado exterior (no le quedaba más opción al ser una medida internacional).
Imagínese Usted que hasta la fecha fatídica guardaba su dinero en un banco y de la noche a la mañana descubre que no tiene aval; puede Usted partir con todo el depósito hacia algún país que aún imprima con aval y hacer el cambio a su moneda, luego volver y hacer el intercambio en oro dejando al país parasitado con unos billetes un tanto extraños como divisa pero por simple regla este ultimo devolvía a EEUU para recibir su aval en oro.
Tendremos que esperar los años 1960, en que J. F. Kennedy promueva el acta 11110 (aún vigente) para intentar devolver el dólar a su origen constitucional por el cual sólo el Estado tiene derecho a imprimirlo, y el mismo debía tener una equivalencia en plata u oro.
John F. Kennedy lo había visto claro y resultaba increíble que unos privados imprimiesen el dólar que luego vendían al Estado con interés (por letras del tesoro); ¿Quién avalaba a ese dólar? Pero sobre todo era ese interés cobrado el que generaba la deuda nacional estadounidense, tal como ocurriera en la Inglaterra de Guillermo.
Kennedy conjuró, con su Secretario del Tesoro, producir dólares en relación a la reserva de oro y plata existente, y así salieron unos billetes (4.292.893.815 de 1 y 2 pues los de 10 y 20 jamás llegaron a salir) con numero de serie en rojo (los de la Reserva Federal son en verde) acompañados por la frase United State of... «pagará al portador» (mientras que los de la Reserva Federal viene con R.F, «moneda de curso legal»).
Kenndy sabía que sus dólares avalados por plata y oro e impresos por el congreso terminarían por desplazar, por simple lógica, a los de R.F pues nadie es tan tonto que prefiera cheques [o dinero] sin fondo; y más cuando James J. Saxon, interventor de circulación del presidente estadounidense, animaba a entregar poder a bancos que no fuesen de la Reserva Federal para que los mismos pudiesen suscribir obligaciones estatales y así conseguir debilitar a la poderosa R.F, que al cobrar interés no hacían más que aumentar la deuda estatal estadounidense.
Ya saben el resto, meses más tarde Kennedy es eliminado y el 99% de los billetes se retiran del mercado... el papel [birria-adefesio] sin aval imperará hasta nuestros días (la Comisión Warren incluyó en su panel a John J. MaCloy, hombre sin experiencia criminal pero ex - presidente del Chase Manhatan Bank).
Juan Antonio Hernández
por Juan Antonio Hernández
La crisis económica que sacude el sistema financiero internacional ocupa actualmente la primera plana en la prensa. Usted sigue la actualidad pero sin comprender mucho porque el sistema es complejo. Ud. escucha hablar de productos derivados, crisis hipotecaria, credit crunch, hedge funds y otros conceptos técnicos. Ud. escucha a expertos y analistas dar comentarios de la crisis. Pero Ud. todavía no ha visto en la prensa alguien que le explique que este sistema financiero es una verdadera estafa a los trabajadores del mundo entero controlado por une verdadera mafia de banqueros. Reproducimos a continuación la contribución de Juan Antonio Hernández que nos explica históricamente cuanto tiempo dura este engaño.
El Banco de Inglatera, comprender la historia de su fundación es aprender como funciona hoy el sistema financiero internacional, sistema que reposa sobre la confianza y el engaño.
___________________________________________________________________________
Es conocido que los reyes feudales solían dar protectorado a los alquimistas, los cuales, bajo la promesa de convertir cualquier metal en oro los convertían en gallinas productoras para el monarca... pero de eso nada de nada.
A medida que los habitantes del reino se acostumbraban a morder las monedas para comprobar su autenticidad [que no sólo era metal corriente bañado en oro o algo dorado sin valor alguno]; comenzaba el declive económico y el desprestigio del rey.
¿Qué comerciante vendería su mercancía a un rey que pagaba con monedas bañadas en oro y cuyo valor era cero? Sólo los súbditos tenían que soportar cargar con semejante moneda birria [1] sin valor fuera del reino y reinado de dicho señor monarca.
El engaño se hizo mayor
Unos le achacan el merito a los templarios, otros a los judíos; en incluso puede que ambos, pues estas dos sectas herméticas poseen la infraestructura y el compromiso entre sus integrantes para mantener la fidelidad al grupo.
Lo cierto, que un territorio tan inseguro y en donde las comunicaciones triplicaban su tamaño por su inestabilidad, iba hacer posible el nacimiento del papel-birria. Era cuestión, a un módico precio, de dejar el oro en depósito y partir con un pagaré cifrado que se cobraría en el destino. Tal vez, una vez llegado al destino se le mostraría una rustica e inexpugnable caja fuerte que por otro módico precio se le guardaría el oro.
Viendo y comprendiendo la seguridad del sistema, el propietario optaría por dejar el oro en depósito y manejarse con los pagares-papel, y más cuando el recién nacido banco le garantizaba que todo lo expedido por el propietario lo amortizaría la entidad.
Sólo bastaba que el sistema se extendiese y que los comerciantes confiaran en la fiabilidad del sistema para dar nacimiento a la estafa bancaria.
Mientras los incautos depositaban oro constante y sonante, el banco expedía papel por el doble de su valor en depósito lo que hacia crecer la masa monetaria en circulación cuyo mayor beneficiario era el propio banco, pues podía imprimirse los papeles-birria que quisiese para comprar lo que desease... tierras, palacios, empresas, etc...
En la ilustración de la izquierda aparece el comerciante William Paterson (izquierda), quien sería más tarde el banquero del rey Guillermo III de Inglaterra (derecha).
_________________________________________________________________
La estafa adquiere dimensiones estatales
Esta datado en 1694 cuando el rey holandés de la casa de Orange, más tarde conocido como Guillermo III de Inglaterra, pidió oro a un grupo de banqueros holandeses dirigidos por William Paterson.
El préstamo de 1.200.000 libras de oro, tomaría en contrapartida su devolución más un 6% de interés, así como, la autorización para nominarse Banco de Inglaterra, y un extra que incluía la autorización para producir dinero hasta completar la cantidad de 1.200.000 libras que no tenían. Es decir, que el rey devolvería el oro mas un 6%, y a su vez, producían papel por la misma cantidad que prestando al pueblo, les producía otro 6%, por tanto se harían con 2.400.000 más un 12%.
Esta doble deuda, al rey y al pueblo (más bien al pueblo que pagaba con sus impuesto la deuda real y su propia deuda) sería la deuda nacional inglesa inexistente antes de Guillermo III y para 1948 contabilizaba ya 24.000 millones de libras.
______________________________________________
Ver los videos Zeitgeist en este mismo blog.
«Zeitgeist» palabra de origen alemán, se puede traducir como «El Espíritu del Tiempo».
El documental «Zeitgeist» comprende varios capítulos, que abarca el origen de la religión cristina y busca debatir sobre manipulaciones, conspiraciones y otros dogmas de nuestra sociedad humana. Están bien documentados históricamente sobre el tema de la estafa financiera que abordamos en este artículo, tema muy poco conocido en la opinión pública y que cada día se está hablando más de boca a oreja. Comprender esta historia nos ayuda a comprender la crisis financiera de hoy en día.
________________________________________
La estafa se hizo internacional
Guillermo siguió tomando prestado hasta 16 mil de libras-oro mientras el banco emitía por la misma cantidad prestada, y como el billete circulaba avalado por el rey como si fuera oro, igualmente en sus colonias con la extensión del imperio y más tarde en resto de países, pues el banco opta por entregar papel al gobierno como si realmente fuera el metal.
Ya no hay oro circulando, sólo papel-birria que no tiene complementariedad con el metal debido a ese factor multiplicador que produce el interés. Si uno presta un kilo de oro y pide el 6%, lo razonable es que nos devuelvan el kilo de metal más un 6% de metal.
¿Y de dónde saldría tanto oro?
La estafa se hizo gigantesca
Al comienzo, el banco sólo emitía billetes hasta cubrir el oro que le dejaban en depósito, conservando una cantidad para atender imprevistos por reembolsos. Pero dándose cuenta de la preferencia del público por el papel mucho mas liviano que el metal, se dispone imprimir más billetes dejando tan sólo una reserva del 10%.
Semejante negocio no paso desapercibido al resto de usureros y el número de bancos creció y multiplicaron como hongos hasta contabilizar 684 bancos emitiendo su propio billete en el período 1694-1830.
Fue, tal vez por encargo, en 1844 cuando el canciller Robert Peel toma la iniciativa de crear el acta Bank Charter y borrar de un plumazo al resto de competidores para imprimir billetes, lo que da la exclusiva al grupo privado del Banco de Inglaterra.
Lo que vino a continuación fue peor, los 600 ex-bancos se reunieron formando el grupo Joint Stock Banks para la emisión de cheques (falso billete) pensado y destinado para la circulación de grandes cantidades... lo que excluye a los pobres y deja semejante herramienta entre los pudientes.
Lo bueno, es que ya no necesita la confianza o aval real que garantiza la emisión; son los propios depositantes que gracias a la confusión crean dinero a partir de nada.
El truco bancario es muy simple. Entendiendo ese 10% que guarda en sus reservas para atender imprevistos, si alguien deposita 1 millón, ellos prestan 9 millones. Si no se devuelve el préstamo, nos quedamos con lo material (la garantía que deja el que contracta la deuda: una vivienda, una fabrica, etc. tasadas al 80% del valor), y si devuelve los 9 millones más interés, pues de 1 millón constante y 9 millones virtuales, hemos creado una fortuna.
Esos 9 millones que no existían sino en el fraude contable que ejecutaban como activo en realidad no son más que un pasivo o deuda para el pobre que se le ocurrió pedir el crédito. Esto es una máxima para el sistema «el papel billete-birria se convertirse en algo tangible».
El billete en si mismo no se come ni te protege del viento y la lluvia... ¿entonces para que sirve? Para facilitar el comercio, pero perversamente, y su emisión en manos privadas extendiendo créditos, para gobernar el mundo.
Ellos crean los períodos de expansión llenando el país de dinero, luego programan la recensión retirándolo a través de sus sucursales y los pobres endeudados dejan sus posesiones materiales en sus manos. No digamos ya del poder político cada vez mas sometidos a los medios de comunicación; se crean grandes entramados mediáticos que venden la imagen de sus pupilos como la mejor opción posible, pero para que nada se les escape, también manejan la de su opositor; salga quien salga, siempre ganan. Pobre del político que no se les someta; pasa a ser cadáver.
Desde aquí, podemos dirigirnos hacia dos puntos, o explicar desde una economía normal cuyos ciudadanos crean una masa de ahorro que se convertirá en inversión lo que seríaa una economía local y sostenible, a una economía donde de la nada se convierte en billetes que proporcionan grandes créditos a grandes empresas que en su intento de devolución se ve obligada a producir enormes cantidades sin importar que el mismo sea absorbido por la sociedad con tal de cumplir con los acreedores.
Pero dejando atrás, o para otro texto, lo que representa el crédito en una economía local (Y=C+A) o en una economía adulterada, nos dirigiremos hacia el baluarte del capitalismo para desvelar sus intrigas.
De Inglaterra nos trasladamos a EEUU
Una vez que teníamos al imperio trabajando endeudado para los usureros, se mira de reojo al próximo aspirante que tiene todas las condiciones para ser una gran potencia. Pasan unos años hasta que la reina le firma a E. Rostchild la carta llamada Declaración de Balfour (1917) donde Inglaterra se compromete a crear un estado judío en Palestina.
En 1913, el Congreso Norteamericano dispone que la Reserva Federal Americana es una entidad privada con el privilegio de emitir billetes. Si alguien busca quien compone este grupitos de bancos tan afortunados, pues dará con la banca Rostchild, el banco de Hamburgo, etc... y como nota, debemos destacar, que el primer billete de 500 creado por Israel, se imprimía con el rostro de un Rostchild. Pero si quiere un dato histórico de cómo actuaban estos conspiradores, entienda que los años anteriores al fabuloso regalo entregado por el Congreso estadounidense a un grupito privilegiado [de banqueros], fueron muchos los bancos que tuvieron que cerrar por falta de liquidez...
Alguien hacia correr el rumor que tal banco no tenía liquidez o era insolvente, y cuando la gente acudía en masa a retirar su dinero hacían que tal rumor se convirtiera en realidad.
¿Sabe quién lanzaba los rumores pues tenía el conocimiento necesario del mecanismo bancario de retención del 10% en depósito, y que retirada súbita cogería a contrapié al desafortunado propietario que se vería obligado a solicitar ayuda o a vender su entidad comercial?
Si hombre, sí yo pongo JP… Usted ponga Morgan; es más, la nota histórica le servirá para que sirve los interbancarios o prestamos entre bancos; y si se pierde esa ayuda entre bancos por cualquier motivo, unos irán a la quiebra mientras otros saldrán fortalecidos al hacer la compra de su adversario o simplemente hacerlo desaparecer como competidor.
Hay datos suficientes [históricos, ver videos adjuntos en este artículo] para seguir lo que realmente pasó entre 1880 – 1911. Las crisis bancarias en Estados Unidos fueron generalizadas (gracias a Morgan y compañía) mostrando a la ciudadanía la necesidad que la Reserva Federal estadounidense fuera privatizada; algo de lo que se arrepentiría más tarde el presidente norteamericano por haber dejado todo el poder económico en manos de un grupito de usureros.
Para más, el congresista Louis T. McFadden (durante 12 años presidente del Comité de Bancos y Circulación Monetaria) pidió una investigación al Congreso sobre la actividad criminal de la Reserva Federal y bancos de la Reserva Federal, sugiriendo sus implicaciones en el crack de 1929.
Consta en los registros del congreso, página 1295 y 1296, de la Cámara del 10 de Junio de 1932: «Sr. Presidente, tenemos en este país una de las instituciones más corruptas que el mundo ha conocido...»
Pero volvamos al asunto dejando en el aire lo prometido a Inglaterra y lo prometido a los dirigentes norteamericanos de la época; en definitiva sus pupilos o esbirros, lo cierto que los usureros son los causantes del crack de 1929 para convencer a los políticos de la rigidez que supone que el dólar tenga un equivalente en plata y oro tal y como reconocía la constitución y las normas internacionales al respecto (1 dólar es una medida farmacéutica de 371gramos de plata, a igual a 24,7 en oro, igual a dólar español de Miller, el Deker holandés, etc.).
Viendo que la limitación del oro y plata, limita la producción de billetes, en 1932, Delano Roosevelt, decreta desligar el oro del dólar en el mercado interno, dejándolo sujeto para el mercado exterior (no le quedaba más opción al ser una medida internacional).
Imagínese Usted que hasta la fecha fatídica guardaba su dinero en un banco y de la noche a la mañana descubre que no tiene aval; puede Usted partir con todo el depósito hacia algún país que aún imprima con aval y hacer el cambio a su moneda, luego volver y hacer el intercambio en oro dejando al país parasitado con unos billetes un tanto extraños como divisa pero por simple regla este ultimo devolvía a EEUU para recibir su aval en oro.
Tendremos que esperar los años 1960, en que J. F. Kennedy promueva el acta 11110 (aún vigente) para intentar devolver el dólar a su origen constitucional por el cual sólo el Estado tiene derecho a imprimirlo, y el mismo debía tener una equivalencia en plata u oro.
John F. Kennedy lo había visto claro y resultaba increíble que unos privados imprimiesen el dólar que luego vendían al Estado con interés (por letras del tesoro); ¿Quién avalaba a ese dólar? Pero sobre todo era ese interés cobrado el que generaba la deuda nacional estadounidense, tal como ocurriera en la Inglaterra de Guillermo.
Kennedy conjuró, con su Secretario del Tesoro, producir dólares en relación a la reserva de oro y plata existente, y así salieron unos billetes (4.292.893.815 de 1 y 2 pues los de 10 y 20 jamás llegaron a salir) con numero de serie en rojo (los de la Reserva Federal son en verde) acompañados por la frase United State of... «pagará al portador» (mientras que los de la Reserva Federal viene con R.F, «moneda de curso legal»).
Kenndy sabía que sus dólares avalados por plata y oro e impresos por el congreso terminarían por desplazar, por simple lógica, a los de R.F pues nadie es tan tonto que prefiera cheques [o dinero] sin fondo; y más cuando James J. Saxon, interventor de circulación del presidente estadounidense, animaba a entregar poder a bancos que no fuesen de la Reserva Federal para que los mismos pudiesen suscribir obligaciones estatales y así conseguir debilitar a la poderosa R.F, que al cobrar interés no hacían más que aumentar la deuda estatal estadounidense.
Ya saben el resto, meses más tarde Kennedy es eliminado y el 99% de los billetes se retiran del mercado... el papel [birria-adefesio] sin aval imperará hasta nuestros días (la Comisión Warren incluyó en su panel a John J. MaCloy, hombre sin experiencia criminal pero ex - presidente del Chase Manhatan Bank).
Juan Antonio Hernández
miércoles, 1 de octubre de 2008
CRISIS FINANCIERA
El 'blues' del rescate de Wall Street
por JOSEPH E. STIGLITZ
No hace falta ser un genio para comprender que el sistema financiero de Estados Unidos -el sistema mundial, en realidad- está en una situación caótica. Y ahora, después de que la Cámara de Representantes estadounidense haya rechazado el plan de rescate de 700.000 millones de dólares propuesto por el Gobierno de Bush, también es evidente que no hay un consenso sobre cómo arreglarla.
Los problemas de la economía y el sistema financiero de EE UU son visibles desde hace años. Pero eso no impidió que las autoridades acudieran a las mismas personas que habían contribuido al caos, que no fueron capaces de ver los problemas hasta que estábamos al borde de otra Gran Depresión, y que se han dedicado a deambular de rescate en rescate, para pedirles que nos salven.
Mientras los mercados mundiales se desploman, el plan de rescate volverá, casi con seguridad, a someterse a votación en el Congreso. Puede que salven Wall Street, pero ¿qué pasa con la economía? ¿Qué pasa con los contribuyentes, ya agobiados por unos déficits sin precedentes y con facturas todavía impagadas para financiar unas infraestructuras deterioradas y dos guerras? En estas circunstancias, ¿puede salir bien cualquier plan de rescate?
Por supuesto, el plan de rescate recién derrotado era mucho mejor que lo que proponía en un principio el Gobierno de Bush. Pero su enfoque de base seguía teniendo unos defectos fundamentales. Para empezar, se basaba -otra vez- en la economía del trickle-down, del goteo: no se sabe cómo, si se daba suficiente dinero a Wall Street, acabaría llegando hasta las personas corrientes, beneficiaría a los trabajadores y los propietarios de viviendas. La economía del goteo no funciona casi nunca, y no parece probable que vaya a ser distinto ahora.
Además, el plan suponía que el problema fundamental era de confianza. No hay duda de que eso es parte del problema; pero el origen está en que los mercados financieros concedieron unos préstamos basura. Había una burbuja inmobiliaria y se hicieron préstamos basados en unos precios inflados.
La burbuja ha estallado. Los precios de la vivienda seguramente bajarán aún más, así que habrá más ejecuciones hipotecarias y, por más que se infle el mercado, eso no va a cambiar. Los préstamos basura, a su vez, han creado en los balances bancarios enormes agujeros que habrá que reparar. Una acción de rescate del Gobierno que pague el precio justo por esos activos no ayudará precisamente a reparar el agujero. Al contrario, sería como hacer transfusiones masivas de sangre a un paciente que sufre una enorme hemorragia interna.
Aunque se pusiera rápidamente en marcha un plan de rescate -cosa que parece cada vez más improbable-, habría cierta contracción del crédito. La economía estadounidense se ha sostenido gracias a un auge del consumo alimentado por el préstamo excesivo, y eso se reducirá. Los Estados y los ayuntamientos están recortando gastos. Los balances domésticos son más débiles. Una desaceleración económica exacerbará todos nuestros problemas financieros.
Podríamos hacer más con menos dinero. Los agujeros de los balances de las instituciones financieras deberían repararse con transparencia. Los países escandinavos nos mostraron cómo, hace 20 años. Warren Buffet ha enseñado otra manera, al proporcionar capital a Goldman Sachs. Al emitir acciones preferentes con garantías (opciones), se reduce el riesgo de pérdidas del público y se garantiza que pueda participar en parte de los posibles beneficios.
Esta estrategia no sólo ha demostrado su validez sino que ofrece los incentivos y los medios para que se reanuden los préstamos. Evita la inútil tarea de intentar valorar millones de complejas hipotecas y los productos financieros, todavía más complejos, en los que están incrustadas, y resuelve el problema de las gangas: que el Gobierno se quede con los activos peores o más sobrevalorados. Por último, se puede poner en práctica mucho más deprisa.
Al mismo tiempo, se pueden tomar varias medidas para disminuir las ejecuciones hipotecarias. En primer lugar, es posible hacer que la vivienda esté más al alcance de los estadounidenses de rentas bajas y medias convirtiendo la deducción por hipoteca en un crédito fiscal reembolsable. El Gobierno, en la práctica, paga el 50% del interés hipotecario y los impuestos sobre el patrimonio de los ciudadanos de rentas más altas, pero no hace nada por los pobres. En segundo lugar, es necesaria una reforma de las bancarrotas para permitir que los propietarios reduzcan el valor de su vivienda y permanezcan en sus casas. Tercero, el Gobierno podría hacerse cargo de parte de una hipoteca, aprovechando sus costes de préstamo inferiores.
Por el contrario, el enfoque del secretario del Tesoro estadounidense Henry Paulson es un ejemplo más de los juegos de trileros que han metido al país en este lío. Los bancos de inversiones y los organismos calificadores de crédito creían en la alquimia financiera, la idea de que era posible crear un valor importante a base de cortar y dividir valores. La nueva opinión es que es posible crear valor real descortando y desdividiendo, sacando esos activos del sistema financiero y poniéndolos en manos del Gobierno. Pero eso significa pagar un precio demasiado alto por los activos, y eso sólo beneficia a los bancos.
Al final, existen grandes probabilidades de que, si se acaba por aprobar un plan así, los contribuyentes estadounidenses se queden atrapados. En la economía del medio ambiente hay un principio básico que es "el que contamina, paga". Es una cuestión de justicia y de eficacia. Wall Street ha contaminado la economía con hipotecas tóxicas. Debería pagar la limpieza.
Existe cada vez más consenso entre los economistas de que cualquier rescate basado en el plan de Paulson no va a funcionar. De ser así, el enorme incremento de la deuda nacional y la conciencia de que ni siquiera 700.000 millones de dólares son suficientes para salvar la economía estadounidense erosionarán la confianza aún más y agravarán su debilidad.
Pero, por otro lado, los políticos no pueden no hacer nada en una crisis semejante. Así que quizá tengamos que rezar para que un acuerdo elaborado con la misma mezcla tóxica de intereses especiales, una economía equivocada y unas ideologías de derechas que provocó la crisis pueda, de una u otra forma, producir un plan de rescate que funcione, o cuyo fracaso no haga demasiado daño.
Arreglar esta situación -incluido un nuevo sistema de regulación que disminuya la probabilidad de que vuelva a ocurrir una crisis como ésta- es una de las muchas tareas con las que se encontrará el próximo Gobierno.
Joseph E. Stiglitz, catedrático de Economía en la Universidad de Columbia y premio Nobel de Economía en 2001. © Project Syndicate, 2008. Traducción de María Luisa Rodríguez Tapia.
martes, 30 de septiembre de 2008
Estado, Bancos y Deudas
¿El Estado al servicio de los bancos o del interés general?
|  |

| Durante estos últimos años, el discurso dominante proclamaba que todo iba muy bien en el frente de la deuda. Gracias a los nuevos productos financieros, tales como la titularización de las acreencias, el riesgo se había dispersado entre una multitud de actores. Ninguna crisis a la vista, los beneficios eran maravillosos y el crecimiento sostenido. Ahora su construcción se desmorona. ¿Cómo podría ser de otro modo cuando algunos grandes bancos efectuaban enormes operaciones fuera de balance, construyendo un castillo de naipes con unos créditos dudosos y contribuyendo a la creación de una burbuja especulativa en el sector inmobiliario, que finalmente estalló? El sistema, lejos de dispersar el riesgo, hizo todo lo contrario, y los grandes bancos acumularon las fragilidades. Cada uno de éstos se esforzó entonces en pasar la patata caliente a su vecino, que ya estaba enredado con la suya. En vez de reconocer sus errores y de asumir todas las consecuencias, los grandes bancos llamaron entonces en su ayuda al Estado, cuya acción, por otra parte, no cesan de denigrar: No vacilaron en reclamar al Estado, al que, en general, consideran demasiado intervencionista, que tomara medidas públicas enérgicas. En efecto, los lobbies de la gran banca privada repiten que el poder público debe plegarse a las leyes del mercado, que son las únicas que pueden gestionar con eficacia los recursos y fijar los precios a su justo valor. Como simples subordinados, los poderes públicos de Estados Unidos y de Europa se pusieron manos a la obra de buena gana: no se puede negar nada a los directivos de los grandes bancos que sostienen a los principales candidatos en la elección presidencial, y que se mueven en los mismos círculos cerrados. Así, los gobernantes se apresuraron a salir en rescate del sector privado. En el menú: nacionalización de los bancos en dificultades, cambio de títulos devaluados por dinero fresco (200.000 millones de dólares en Estados Unidos), inyección de liquidez, planes de salvamento, reducción de la tasa de interés... En Gran Bretaña, país puntero de la mundialización neoliberal, la crisis derribó al banco Northern Rock en septiembre de 2007, el que finalmente fue nacionalizado en febrero de 2008. Una vez que la empresa sea reflotada a costa de la colectividad, será devuelta al sector privado. Del mismo modo, en Estados Unidos, cuando el Bear Sterns, quinto banco de negocios del país, se encontró en dificultades de pago, el 13 de marzo de este año, las autoridades monetarias organizaron un montaje financiero, con el concurso del banco JP Morgan Chase, el cual compró a continuación el Bear Sterns a precio de bicoca. Esta crisis demuestra con claridad que someter la gestión de la economía mundial a la lógica del máximo beneficio representa un coste enorme para la sociedad. Los bancos han jugado con el ahorro y los depósitos líquidos de centenares de millones de personas. Sur errores conducen a pérdidas enormes y a dramas humanos, como fue el caso de la quiebra de la multinacional Enron en el 2001. Unos 25.000 asalariados de Enron se encontraron con un retiro irrisorio porque los fondos de pensiones de la empresa habían sido descapitalizados por los directivos, que vendieron discretamente sus acciones por más de mil millones de dólares. Entre el Norte y el Sur, las semejanzas son evidentes. En el Sur, la crisis de la deuda, producida a principios de los años 80, fue provocada por el aumento unilateral de los tipos de interés por Estados Unidos, lo que produjo una explosión de los desembolsos exigidos a los países del Tercer Mundo a los que los bancos habían incitado a tomar préstamos a tipo de interés variable. Al mismo tiempo, el hundimiento de los precios de las materias primas les impedía afrontar los pagos, sumiéndolos brutalmente en la crisis. El Fondo Monetario Internacional (FMI), teleguiado por Estados Unidos y otras potencias, impuso entonces a los países en desarrollo endeudados unos drásticos programas de ajuste estructural. En el menú, como en los países del Norte, recorte de los presupuestos sociales, liberalización total e inmediata de la economía, abandono del control de los movimientos de capitales, apertura completa de los mercados, privatizaciones masivas. Pero, a diferencia de lo que ocurre actualmente en el Norte, a los Estados del Sur se les impidió la reducción de los tipos de interés y el aporte de liquidez a los bancos, lo cual provocó una cascada de bancarrotas y fuertes recesiones. Finalmente, como ahora, el Estado tuvo que reflotar los bancos en dificultades antes de privatizarlos, a menudo en beneficio de las grandes sociedades bancarias estadounidenses o europeas. En México, el coste del salvamento de los bancos en la segunda mitad de los años 90 representó el 15 % del producto interior bruto (PIB). En Ecuador, una operación similar realizada en el 2000 costó el 25 % del PIB. En todos los casos, la deuda pública interna tuvo un fuerte crecimiento, pues el coste del salvamento de los bancos fue soportado por el Estado. La desreglamentación económica de las últimas décadas ha terminado en un fiasco. La única salida válida es una inversión total de las prioridades: reglamentaciones muy estrictas para las empresas privadas; inversión pública masiva en los sectores que permitan garantizar el goce de los derechos humanos fundamentales y proteger el ambiente, la recuperación por los poderes públicos de las palancas de decisión para favorecer sin excepciones el interés general. Si el tren neoliberal prosigue su carrera demencial, el crash está garantizado. Los que lo embalaron en esta vía quieren verlo aún más acelerado. La prueba más reciente: después de las últimas elecciones en Francia, Nicolas Sarkozy declaró que quería acelerar las reformas, mientras que los electores han expresado con claridad su rechazo a las opciones actuales. Nadie duda de que un giro económico importante en el nivel internacional no podrá suceder sin una fuerte movilización popular. Cuarenta años después de mayo del 68, ésta es cada vez más urgente, para lograr por fin cuestionar el capitalismo.
|

sábado, 20 de septiembre de 2008
El 95% del dinero es creado por bancos privados
por Enric Duran

Hace ya más de un año que la crisis financiera es noticia, desde que estalló en Estados Unidos con el nombre de crisis subprime, se ha publicado mucho, explicando con más o menos precisión y acierto, como se ha producido esta crisis en los aspectos más concretos. Lo que no se ha explicado tanto, y en ningún caso en los medios de comunicación masivos, es cómo la necesidad de crecimiento exponencial que tiene el actual sistema financiero es la causa de fondo de la burbuja especulativa, y por tanto de la propia crisis, además de tener una relación directa con las crisis energética y alimentaria. Así pues, aprovecharemos esta oportunidad de llegar al público, para explicar no ya la crisis crediticia sino el transfondo que hace que el sistema financiero actual sea una gran estafa para la gente trabajadora, así como un peligro para la sostenibilidad de la vida en nuestro planeta. Entenderemos de este modo el papel que juegan los bancos, como los principales responsables de todo en definitiva.
Historia de la creación del dinero
El origen del negocio bancario se remonta a cuando el oro era el dinero real y, como tal, lo guardaba el orfebre en su almacén. Como que el oro era muy pesado e incómodo de mover, el dinero en circulación eran participaciones de este dinero metálico. Un día, el orfebre pensó que podía cobrar interés por el préstamo de estas participaciones y para compensar empezó a pagar un interés menor a los depositarios de este oro; así se inició en Europa el negocio bancario.
Este sistema tenía el problema de que la posibilidad de prestar dinero estaba claramente limitada por la cantidad de oro en circulación; entonces los orfebres, ya convertidos en banqueros, inventaron el sistema de reserva fraccionaria, que consiste en qué sólo hay en reserva una parte de lo que realmente se presta. O dicho de otra manera, a partir de un dinero real se crea dinero de la nada en una proporción que, teniendo en cuenta que no todo el mundo retirará su dinero a la vez, nunca pone en dificultades a los banqueros a la hora de devolver depósitos. Esta proporción acostumbraba a ser del 10%, es decir, 10 unidades en circulación por cada unidad real de oro existente en la reserva.
Este aumento del dinero en circulación favoreció la expansión comercial en el mundo y, una vez conocida por los estados, en vez de prohibirse se reguló. Para controlar el riesgo que eso significaba si se sabía que no había dinero para devolver a todo el mundo, se creó el sistema de bancos centrales, los cuales dispondrían de reservas de oro adicionales para poder prestar a los bancos en momentos de crisis.
La creación del dinero en la actualidad
Con el tiempo, el sistema de bancos centrales y reserva fraccionaria se ha convertido en el dominante en el mundo; el oro que garantizaba el dinero en circulación fue menguando hasta que en el 1971 se hizo desaparecer el patrón oro, es decir que se dejó de usar el oro como base real del dinero.
Aún cambiando este aspecto fundamental del sistema monetario, los bancos centrales y el sistema de reserva fraccionaria continuó, pero con unas reservas que consisten tan solo en anotaciones bancarias creadas en algún momento por los bancos centrales; reservas que significan dinero pero que no están garantizadas por ningún dinero que tenga una base material. Eso cambia completamente la naturaleza del dinero porqué todo lo que tenemos actualmente en circulación sale de la nada y por tanto es un puro contrato, que sólo tiene valor porqué todo el mundo se lo da.
El dinero que se crea hoy en día, se crea básicamente a partir de préstamos, es decir en forma de deuda, ya sea pública, comercial, externa o de particulares. I no sólo eso, sino que cuando se devuelven las deudas, este dinero desaparece, de manera que así el sistema financiero dispone de una herramienta para ampliar o reducir el dinero en circulación.
El dinero, lo crean los bancos centrales y los bancos privados. Sólo entre el 3 i el 5% del dinero en circulación ha sido creado por los bancos centrales, el resto lo crean los bancos privados a través de los créditos así como (y cada vez más) a través de complejos sistemas de especulación financiera.
Hoy en día, la creación de dinero sólo está limitada por un reglamento que indica en qué condiciones pueden prestar dinero los bancos y como tienen que hacer cuadrar las anotaciones en su balance para hacerlo.
En el caso de la Unión Europea, el reglamento que obliga a los bancos con el BCE (Banco Central Europeo), dice que tienen que tener como reserva como mínimo el 2% del total del dinero; el otro 98% lo pueden prestar e invertir. El dinero depositado a un plazo igual o superior a 2 años no está afectado por esta norma, y se puede invertir al 100%. Todo esto se puede comprobar en el artículo 4 del Reglamento (CE) nº 1745/2003 (BCE/2003/9).

Los estados ante la creación privada del dinero
¿Si el dinero ya no es oro (que era la justificación con qué se creó el sistema de banca comercial y los bancos centrales, como responsables de guardar el oro y convertirlo en dinero en circulación), cómo es que siguen siendo sólo los bancos los únicos que pueden crear dinero? ¿I por qué únicamente lo hacen en forma de deuda que hay que devolver-les con intereses?
Dicho de otro modo: ¿Por qué los Estados tienen que pagar intereses a su banco central para así poder financiar el gasto público, cuando es dinero que podrían crear directamente los Estados en el momento de realizar estos gastos?
Quizás la única respuesta lógica que se nos puede acudir es que la banca es quién controla a los gobiernos y no al revés, ¿verdad?
A Mayer Rothschild, miembro de la dinastía europea de banqueros más poderosa, se le recuerda por una cita que rezaba: “Dejarme emitir y controlar la creación del dinero de una nación y me dará igual quién haga las leyes”
Los intereses y la necesidad del crecimiento exponencial
Cuando un banco concede un crédito está creando el dinero del principal del crédito, pero no el dinero correspondiente a los intereses que el banco hará pagar al deudor durante la vida del préstamo. Dado que todo el dinero en circulación se crea en forma de deuda con intereses, podemos concluir que el dinero para devolver todos los intereses de la deuda simplemente no existe.
Entonces, ¿cómo es que el sistema financiero ha sobrevivido tanto tiempo? Fundamentalmente por dos razones.
1. Porqué se financia con el endeudamiento creciente, es decir que el dinero en circulación tiene que ir aumentando constantemente por tal que se puedan pagar los intereses de las deudas y el sistema no colapse. Eso tiene que ver con como el sistema incita cada vez más a todo el mundo para que se endeude, empezando por las personas con hipotecas, préstamos personales fáciles y rápidos, tarjetas de crédito; pero también las empresas y los estados. Hablamos pues de crecimiento exponencial, de la economía y del espolio de los recursos naturales del planeta.
2. Porqué hay quién no devuelve el dinero principal de las deudas y sólo paga el interés. Éste es el caso de las deudas públicas de los estados más poderosos, o de diversas empresas e instituciones poderosas que tienen unas condiciones privilegiadas; o probablemente también por todas las figuras topo pólizas y tarjetas de crédito, en las cuales tampoco se devuelve el dinero principal y el contrato se acostumbra a renovar año tras año de manera indefinida.
En todo caso, esto nos da a entender hasta que punto el sistema financiero necesita una deuda en aumento, y como puede llegar a estar de relacionado el aumento de las hipotecas y de los créditos al consumo con el mantenimiento del sistema financiero actual.
Por lo tanto, dentro del contexto global todo el mundo está endeudado, y la diferencia sólo se encuentra entre los que tienen que devolver las deudas y los que no.
La banca y la burbuja inmobiliaria
Si hace 15 años era impensable que se concediera una hipoteca a más de 15 o 20 años, esta posibilidad se ha doblado expresamente, desde los bancos y cajas, hasta los 35 y 40 años de hipoteca actuales. Con esta acción tan simple y a la vez perversa, la banca ha facilitado y provocado el encarecimiento de la vivienda, ya que aumentando la capacidad de endeudamiento de las personas ha hecho crecer los precios que tenemos capacidad de pagar.
Eso ha beneficiado a la banca porqué, con las hipotecas, ha podido crear dinero y cobrar intereses en una cantidad muy alta y con un índice de morosidad mínimo, gracias a la característica de necesidad básica de vivienda. Con el aumento de precios, ha provocado el crecimiento desorbitado de los beneficios de las principales constructoras e inmobiliarias del Estado y así de sus propios beneficios, ya que los principales accionistas de la mayoría de estas empresas son bancos y sobretodo cajas.
La inflación como robo silencioso de nuestro poder adquisitivo
En crear dinero y cobrar intereses sobre éste, los bancos están creando inflación, es decir, están aumentando la cantidad de dinero disponible sin aumentar al mismo tiempo la oferta de bienes y servicios. Si aumentásemos la cantidad de moneda en circulación al doble sin aumentar la cantidad de productores en un modo equivalente, no nos convertiríamos en el doble de ricos, ya que, como que habría los mismos bienes, los precios también se doblarían.
Esta sobrecreación de un dinero que estamos obligados a utilizar nos afecta a todas las personas (seamos o no clientes de los bancos), y cuando este privilegio se mantiene en exclusiva por un grupo de instituciones privadas, podemos concluir que se trata de un robo legal por el cual el dinero pierde valor en cada porción de tiempo en qué lo tenemos. Todo esto significa una inmensa cantidad robada.
Además, la inflación también sirve para cerrar el círculo, ya que hace que el dinero sólo tenga un lugar fácil dónde refugiarse de la pérdida de valor y este lugar es un banco. Así las personas, y especialmente las que ahorran, estamos forzadas a protegernos de la devaluación buscando refugio en un banco, el cual con este nuevo ingreso podrá crear más dinero y producir más inflación haciendo que la rueda no se pare. La inflación atrapa nuestro dinero en el sistema bancario y es el mejor incentivo que tiene para captar depositarios.
Una de las consecuencias de este proceso es la desposesión que sufren los jubilados. Las trabajadoras retiradas ven como aun habiendo tenido una vida entera dedicada al trabajo, al final de su vida productiva se encuentran con qué su renta de jubilación les da un poder adquisitivo cada vez más bajo. Precisamente a la edad en qué tendrían que poder gozar de todo el esfuerzo realizado, resulta que es cuando menos tienen.
El robo financiero en el ámbito internacional.
El financiamiento también interviene dentro del contexto de los intercambios económicos internacionales, es decir de las importaciones y de las exportaciones de materias primeras y productos manufacturados. Si un país tiene una balanza de pagos negativa, es decir que paga más por lo que importa que lo que cobra por lo que exporta, no podría comprar todo lo que querría si no se endeudara.
La deuda externa por lo tanto es consecuencia del déficit comercial de las empresas y el gobierno de un país en su balanza de pagos internacionales.
Desde después de la Segunda Guerra Mundial este comercio internacional se hace básicamente en dólares y desde el 1971, cuando eliminan el patrón oro, la Reserva Federal Americana (FED), tiene total libertad para poner o dejar de poner en circulación los dólares que quiera, ya que no tiene que dar explicaciones a nadie ni demostrar ninguna garantía; tres cuartos de los mismo la banca privada de Estados Unidos, con el único límite de la fracción de reserva que ha de mantener. De este modo, controlando la creación de dólares, una minoría financiera (recordamos que la FED es una entidad privada) controla los valores de las relaciones económicas internacionales. De esta manera EEUU puede comprar todo lo que quiera fuera, mientra que los otros países contraen deudas que tienen que pagar. Los poderes internacionales aprovechan esta deuda para obligar a los países endeudados a asumir determinadas políticas de apertura de fronteras para las mercaderías y la especulación financiera, forzando así que los poderosos se apropien de sus producciones y recursos naturales a precios irrisorios.
El dinero tal y como está concebido es una herramienta a partir de la cual determinados poderes financieros se apropian de todos los recursos naturales y humanos del planeta.
Crecimiento infinito vs. Planeta finito
Este sistema financiero depende de la concesión de cada vez más cantidad de dinero en préstamos. Los préstamos se traducen finalmente en un impacto ambiental dado que la gente los pide para comprarse un coche, para viajar, para ampliar una industria o para construir casas, entre otros ejemplos. Podemos ver entonces, que este sistema de crecimiento de la economía mediante el préstamo depende de la conversión constante y creciente de recursos naturales en CO2 y residuos. Y por tanto, en un momento en qué estamos llegando a los límites del crecimiento de la producción de energía a causa del declivio del petróleo y cuando también se acercan los límites de muchas explotaciones mineras, podemos concluir que este sistema creado hace más de 300 años en base al crédito creciente no puede continuar tal y como ahora los conocemos.
Esta reflexión coincide con una gran crisis financiera global, así que nos atrevemos a preguntarnos: ¿Significa la crisis actual el fin del sistema financiero basado en el crecimiento?
Guerras y finanzas
Quizás no os sorprenderá oír que detrás de todas las guerras hay intereses de la industria de armamento para vender más armas y embolsarse mucho dinero. La generación de necesidades de dónde no las había es común en todas las prácticas del capitalismo actual, ya sean armas, nuevos televisores, sistemas de vídeovigilancia o aparatos eléctricos domésticos, siempre nos encontramos con importantes intereses comerciales detrás.
Más desconocido por el gran público, es la utilización de las guerras por el mundo de las finanzas. La banca utiliza las guerras al menos de dos maneras fundamentales. Por un lado los astronómicos gastos económicos que genera una guerra permiten al poder financiero hacerse con el dominio de los países en lucha; éstos tendrán que estarse muchos y muchos años haciendo frente a la deuda externa contraída como ha sido el caso históricamente de Nicaragua, Filipinas, Nigeria, Camerún, Costa de Marfil y Zaire.
Por otro lado las guerras en qué intervienen principales potencias, como es el caso de EEUU, permiten crear una gran cantidad de dinero, en forma de deuda pública de los cuales sólo se pagan intereses y de esta manera se da al sistema la liquidez que necesita. La guerra de Irak ha permitido a los bancos de EEUU crear 3 billones de dólares desde su inicio. Éste ha sido el coste de la guerra por EEUU y a la vez es la cantidad que ha aumentado su deuda nacional en el mismo periodo, que actualmente es de cerca de 10 billones de dólares. Es un dinero que no pagan los ciudadanos norteamericanos sino los de todo el mundo a través de la inflación.
Referencias para ampliar la información:
- Capitalismo (financiero) global y guerra permanente. El dólar, wall street y la guerra contra Irak. Ramón Fdez Duran, Virus Editorial
- El dinero es deuda; vídeo animado sobre el funcionamiento del sistema monetario, puedes encontrarlo en buscadores, doblado al castellano: http://www.moneyasdebt.com
- Documentos, libros y artículos en relación a cómo funciona el sistema monetario: http://www.altruists.org/375
- Un noticiario digital; otra manera de pensar en los hechos económicos: http://www.altereconomia.org
- Foros de debate y aprendizaje sobre la burbuja financiera e inmobiliaria: http://www.burbuja.info
CRISIS DEL DÓLAR
 Cómo fueron inventados los pilares del Sistema Monetario Mundial y quién se está aprovechando de todo esto.
Las manipulaciones del sistema monetario y del sistema de cambio constituyen el mayor escándalo de nuestra época. Por vez primera, la estafa monetaria alcanza dimensiones mundiales –se está desarrollando efectivamente a través del mundo entero–, sin que ningún gobierno sea capaz de controlarla ni de ponerle fin o de impedirla. Formalmente, es incluso legal debido a razones obsoletas.
La etapa decisiva en la ruptura con la moneda de Estado se produjo con la fundación, en 1913, del Sistema Federal de Reserva de Estados Unidos. Desde finales del siglo XIX, los bancos que se hallaban bajo control del imperio Rotschild emprendieron una gran campaña para apoderarse del control de la economía estadounidense. Los Rotschild, provenientes de Europa, financiaron el Banco J.P. Morgan & Co., el Banco Kuhn Loeb & Co., John D. Rockefellers, Standard Oil Co., los ferrocarriles de Edward Harriman y las fábricas de acero de Andrew Carnegie.
Alrededor del año 1900, los Rotschild enviaron a Estados Unidos a uno de sus agentes, Paul Warburg, quien debía cooperar con el Banco Kuhn Loeb & Co. Jacob Schiff y Paul Warburg [quienes] emprendieron una campaña tendiente a instaurar varios «Federal Reserve Banks» (FED), instituciones privadas de emisión de moneda. Con el apoyo de los dos grandes grupos financieros Rotschild y Rockefeller, lograron fundar un banco central privado con derecho a emitir su propia moneda, medio legal de pago garantizado al principio por el Estado. La instauración de la FED, en 1913, permitió que los banqueros internacionales pudieran consolidar su poderío financiero en Estados Unidos. Paul Warburg fue el primer presidente de la FED.
Después de la fundación de la FED se produjo la adopción de la 6ª enmienda de la Constitución estadounidense, que permitió que el gobierno cobrara un impuesto sobre los ingresos. Era consecuencia del hecho que el gobierno no pudiera ya emitir su propia moneda. De esa manera, los banqueros internacionales se apropiaban indirectamente del patrimonio privado del ciudadano estadounidense. En aquel momento, los accionistas más importantes de la FED eran:
1. Los bancos Rothschild de París y de Londres
2. El Banco Lazard frères de París
3. El Banco Israel Moses Seif en Italia
4. El Banco Warburg en Amsterdam y Hamburgo
5. El Banco Lehmann en Nueva York
6. El Banco Kuhn Loeb & Co.en Nueva York
7. El Banco Rockefeller Chase Manhattan en Nueva York
8. El Banco Goldman Sachs en Nueva York.
Después de la Primera Guerra Mundial, las reservas mundiales de oro se acumularon en aquel banco privado que en realidad era la FED, de manera que numerosos bancos centrales no pudieron seguir manteniendo el patrón oro y sus países se vieron inmersos en la deflación, produciéndose así la primera crisis económica mundial.
Durante la Guerra Mundial, Estados Unidos llegó a exigir que los países en guerra le pagaran con oro las armas que compraban. Al terminar la guerra, el oro de Alemania se convirtió en botín de guerra. Más de 30,000 toneladas del oro mundial se acumularon así en Estados Unidos.
Ese oro sirvió de cobertura al dólar. Pero, como gran parte de esos dólares estaba haciendo el papel de reserva monetaria en las cajas de los bancos centrales extranjeros, Estados Unidos pudo seguir imprimiendo más dólares, en cantidades que ya no correspondían con sus reservas en oro.
En efecto, los demás países necesitaban dólares para poder comprar materias primas, que se compraban solamente con esa moneda. Además del oro, el dólar se convirtió así en una de las principales reservas monetarias de los bancos centrales extranjeros.
Había comenzado el reinado mundial del dólar. En 1971, Richard Nixon (el presidente número 37 de Estados Unidos, de 1969 a 1974) anuló la convertibilidad del dólar en oro y, al mismo tiempo, la garantía del Estado sobre el valor del dólar. Desde entonces, el valor del billete verde no está en correspondencia con las reservas de oro ni está garantizado por el Estado. Se trata por tanto de la moneda privada libre de la FED. Pero la masa monetaria de dólares que la FED pone en circulación (desde marzo de 2006, la FED no ha publicado más la cifra de la masa monetaria M3) se ha convertido en un problema sin solución: la masa mundial de bienes se cuadriplicó durante los últimos 30 años, pero la masa monetaria se multiplicó por 40.
¿Cómo funciona este banco privado con derecho a imprimir los dólares? La FED produce dólares. Los presta al gobierno de Estados Unidos a cambio de obligaciones que le sirven [a la FED] como «garantías». Los bancos de la FED en posesión de esos títulos perciben intereses anuales. Muy astutos, ¿no les parece?
Ya en 1992, las obligaciones en poder de la FED alcanzaban un valor de 5 trillones de dólares, y los intereses que paga el contribuyente estadounidense siguen aumentando constantemente. La FED se apoderó de ese increíble patrimonio prestándole dinero al gobierno de Estados Unidos y cobrándole después intereses. El contravalor es ese papel verde que se conoce con el nombre de dólar.
Es importante repetir que no es el gobierno de Estados Unidos quien emite el dólar, sino la FED, que a su vez se encuentra bajo el control de bancos privados y que pone a disposición del gobierno cantidades de dinero y, como contrapartida, cobra jugosos intereses y recoge impuestos. Nadie se da cuenta de esta artimaña. Además, las obligaciones que el gobierno emite otorgan a la FED una garantía, de carácter público y privado, sobre el conjunto de bienes y fondos de Estados Unidos. Numerosas acciones jurídicas han tratado de obtener la anulación de la ley sobre la FED, sin éxito hasta el momento.
 El presidente John F. Kennedy fue el primero que trató de transformar la FED emitiendo un decreto presidencial («executive order number 11110»). Poco después, fue asesinado, probablemente por su propio servicio de inteligencia. Lo primero que hizo su sucesor, Lyndon B, Johnson, en el avión presidencial que lo traía a Washington desde Dallas, fue anular el decreto de Kennedy.
¿Cuál es la situación actual?
Los bancos privados tratan por todos los medios de mantener y reforzar su gigantesca fuente de ingresos: el dólar.
Y a los países que quieren establecer sus relaciones comerciales internacionales [en adelante] sobre la base del euro, como Irak, Irán o Venezuela, se les tilda de terroristas.
Se obliga a los gobiernos a vender sus productos a Estados Unidos a cambio de dólares carentes de valor, y el desenfrenado aumento de liquidez proporciona a la alta finanza [internacional] las sumas ilimitadas que le permiten comprar el mundo entero.
Los bancos centrales del mundo entero se ven obligados a acumular dólares sin valor como «reservas monetarias». El dólar estadounidense es la moneda privada de la alta finanza, moneda que nadie garantiza, que no dispone de otra garantía que la propia, moneda que se utiliza para maximizar la ganancia, acrecentada sin vergüenza alguna, que se utiliza como medio de dominación mundial y para acaparar las materias primas y otros valores del mundo.
Fuente: Internationaler Hintergrundinformationsdienst für Politik, Wirtschaft und Wehrwesen, inter info, continuación 344, julio y agosto de 2007.
(Traducido por la Red Voltaire a partir de la versión francesa de Horizontes y Debates).
viernes, 19 de septiembre de 2008
LOS PARTIDOS POLITICOS, HIPOTECADOS.
Bancos y cajas financian según sus propios intereses a los partidos políticos del Gobierno y la oposición
Montilla, Mas, Carod y Saura negocian préstamos y condonaciones de deudas con entidades como ‘La Caixa’
por Agnès Tortosa
 Los partidos catalanes acumulan una deuda superior a los 30 millones de euros con las entidades bancarias, según concluyen los últimos informes publicados por el Tribunal de Cuentas sobre su financiamiento correspondiente al año 2005. CiU es la fuerza política que tiene más endeudamiento, 14,72 millones de euros, siguiendo el PSC, la deuda de la cual supera los 10,74 millones. A continuación, se sitúan ICV, que debe 4,8 millones de euros, y ERC, con una deuda acumulada de 1,57 millones.
El informe fiscalizador detalla el poco peso que tienen las cuotas de la militancia en la financiación de los partidos políticos en Catalunya, ya que la mayor parte de sus ingresos provienen de las subvenciones que reciben del Estado, entes locales y las diferentes cámaras parlamentarias, de forma proporcional a su representación en estas instituciones.
Gran parte de esta deuda está en manos de la mayor corporación financiera catalana, La Caixa, y no incluye aquel dinero que los últimos años han sido condonados. José Montilla y José Zaragoza, consiguieron el año 2003 que la entidad presidida por Ricard Fornesa les perdonase 6,75 millones de euros y se prorrogase el sistema de pago del resto en cómodos plazos durante los siguiente quince años. Joseph Lluis Carod Rovira también llegó a un acuerdo para no tener que pagar la deuda de 2,4 millones de euros que ERC había acumulado desde comienzos de de los años 90. Lo que no ha trascendido en ningún momento ha sido la moneda de cambio de estas condonaciones. ¿Porqué las entidades financieras deberían perdonar estos pagos? ¿Lo hacen con ciudadano que no puede llegar a final de mes por culpa de la hipoteca sobre su vivienda? Manolo Tomàs, portavoz de la Plataforma en Defensa de l’Ebre, apuntaba, el abril del año 2008, algunas de las razones que justificarían estos comportamientos tan favorables a los intereses de los partidos: “Las corporaciones bancarias más amables con el poder político reciben después los favores de la concesión de la mayoría de la obra pública, en forma de infraestructuras, carreteras, etc… Bancos y cajas tienen filiales que invierten en la construcción, y se dedican a materializar autovías, trasvases, túneles, derrumbamientos, líneas eléctricas y trazados del tren de alta velocidad.” La empresa AGBAR tenía que construir la frustrada cañería del trasvase del Ebro, detrás de esta multinacional de agua se esconden en acciones las siglas de La Caixa.
Sueldos, alquileres y gastos extras
 Las complejas estructuras administrativas de partidos como el PP o el PSOE se mantienen gracias a flujos económicos enormes, provenientes en parte de donaciones financieras implicadas, se acaban perdonando. Al Estado Español suman un total de 3000 locales y oficinas, de propiedad y de alquiler, con sus gastos y sus libertades. En Catalunya, el PSC tiene 277 sedes socialistas, que se extienden por todo el territorio y que es necesario mantener día tras día. Un porcentaje de estos locales son de propiedad, acumulando un valor escriturado de más de 70 millones de euros. El resto es de alquiler.
La maquinaria socialista –sin incluir el PSC, ya que tiene su propia contabilidad-, según datos del Tribunal de Cuentas, había acumulado en la década de los años 90 deudas bancarias de 56,45 millones de euros. Las entidades de crédito decidieron perdonarles 15,6 millones de euros el año 2001.
El PP no se queda atrás. En el edificio central de oficinas de la calle Génova, en Madrid, trabajan unas 230 personas y es de alquiler. Cada año pagan a la aseguradora MAPFRE – actual propietaria- cerca de un millón de euros, unos 90.000 euros mensuales. Hay una cincuentena de despachos distribuidos en siete plantas llenas de asesores, secretarios, informáticos y personal de seguridad. En alquiler de despachos y oficinas alrededor del resto del Estado invierten 3,7 millones de euros anuales. El año 1996 el PP tenía una deuda bancaria de 100 millones de pesetas, pero el año tras año ha ido empeorando. El año 2001 esta cifra había llegado a los 37 millones de euros. Ese mismo año recibieron 3,2 millones de euros en forma de donativos anónimos. En el campo de las condonaciones, Caixa Galicia perdonó 1,7 millones de euros al Partido Popular gallego.
Izquierda Unida tampoco presenta un balance de cuentas mucho mejor, y a día de hoy todavía acumula una morosidad bancaria de más de 12 millones de euros. Iniciativa per Catalunya acumula actualmente unos impagos próximos a los 4,8 millones de euros, a pesar que desde que gobierna la Generalitat parece que ha mejorado su situación financiera.
Las Fundaciones “vinculadas” a los partidos también reciben financiación del Govern. El año 2007 la Generalitat presupuestó 660.000 euros destinados a fundaciones privadas de partidos políticos catalanes. La cantidad es la misma que la convocatoria de un año antes, si bien el reparto fue diferente, ya que se ha incorporado una fundación vinculada a Ciutadans, partido que entró al Parlament después de las elecciones de 2006.
La Fundació Rafael Campanals, vinculada al PSC, fue la más beneficiada en las dos últimas convocatorias de ayudas públicas (386.232 euros), si bien este año ha visto como su subvención se reducía un 12%. En cambio ha aumentado la ayuda a la fundación Ramon Trias Fargas (CDC), la segunda más beneficiada por la Generalitat, que el año 2006 recibió 161.333 euros y el 2007 subía hasta los 166.222 euros. Si a esta ayuda le sumásemos los cerca de 70.000 euros que recibe cada año la fundación de Unió –Institut d’Estudis Humanístics Miquel Coll i Alentorn-, podría afirmarse que CiU es la que mas subvenciones recibe del Govern.
La tercera organización más beneficiada por la línea de ayudas es la fundación Joseph irla, de Ezquerra Republicana. El año 2007 recibió 68.444 euros, una cantidad ligeramente inferior a los 73.333 euros de 2006.
Menos ‘generosas’ han sido las subvenciones para la Fundación para el Análisis y los Estudios Sociales –la FAES, presidida por J.Mª Aznar-, la Nous Hortizons (ICV), l’Egara-Civitas (Ciutadans-partit per la Ciutadania), o la Alternativa (EUiA).
FUENTE: http://polaris.moviments.net:8000/es
Montilla, Mas, Carod y Saura negocian préstamos y condonaciones de deudas con entidades como ‘La Caixa’
por Agnès Tortosa
Los partidos catalanes acumulan una deuda superior a los 30 millones de euros con las entidades bancarias, según concluyen los últimos informes publicados por el Tribunal de Cuentas sobre su financiamiento correspondiente al año 2005. CiU es la fuerza política que tiene más endeudamiento, 14,72 millones de euros, siguiendo el PSC, la deuda de la cual supera los 10,74 millones. A continuación, se sitúan ICV, que debe 4,8 millones de euros, y ERC, con una deuda acumulada de 1,57 millones.El informe fiscalizador detalla el poco peso que tienen las cuotas de la militancia en la financiación de los partidos políticos en Catalunya, ya que la mayor parte de sus ingresos provienen de las subvenciones que reciben del Estado, entes locales y las diferentes cámaras parlamentarias, de forma proporcional a su representación en estas instituciones.
Gran parte de esta deuda está en manos de la mayor corporación financiera catalana, La Caixa, y no incluye aquel dinero que los últimos años han sido condonados. José Montilla y José Zaragoza, consiguieron el año 2003 que la entidad presidida por Ricard Fornesa les perdonase 6,75 millones de euros y se prorrogase el sistema de pago del resto en cómodos plazos durante los siguiente quince años. Joseph Lluis Carod Rovira también llegó a un acuerdo para no tener que pagar la deuda de 2,4 millones de euros que ERC había acumulado desde comienzos de de los años 90. Lo que no ha trascendido en ningún momento ha sido la moneda de cambio de estas condonaciones. ¿Porqué las entidades financieras deberían perdonar estos pagos? ¿Lo hacen con ciudadano que no puede llegar a final de mes por culpa de la hipoteca sobre su vivienda? Manolo Tomàs, portavoz de la Plataforma en Defensa de l’Ebre, apuntaba, el abril del año 2008, algunas de las razones que justificarían estos comportamientos tan favorables a los intereses de los partidos: “Las corporaciones bancarias más amables con el poder político reciben después los favores de la concesión de la mayoría de la obra pública, en forma de infraestructuras, carreteras, etc… Bancos y cajas tienen filiales que invierten en la construcción, y se dedican a materializar autovías, trasvases, túneles, derrumbamientos, líneas eléctricas y trazados del tren de alta velocidad.” La empresa AGBAR tenía que construir la frustrada cañería del trasvase del Ebro, detrás de esta multinacional de agua se esconden en acciones las siglas de La Caixa.
Sueldos, alquileres y gastos extras
Las complejas estructuras administrativas de partidos como el PP o el PSOE se mantienen gracias a flujos económicos enormes, provenientes en parte de donaciones financieras implicadas, se acaban perdonando. Al Estado Español suman un total de 3000 locales y oficinas, de propiedad y de alquiler, con sus gastos y sus libertades. En Catalunya, el PSC tiene 277 sedes socialistas, que se extienden por todo el territorio y que es necesario mantener día tras día. Un porcentaje de estos locales son de propiedad, acumulando un valor escriturado de más de 70 millones de euros. El resto es de alquiler. La maquinaria socialista –sin incluir el PSC, ya que tiene su propia contabilidad-, según datos del Tribunal de Cuentas, había acumulado en la década de los años 90 deudas bancarias de 56,45 millones de euros. Las entidades de crédito decidieron perdonarles 15,6 millones de euros el año 2001.
El PP no se queda atrás. En el edificio central de oficinas de la calle Génova, en Madrid, trabajan unas 230 personas y es de alquiler. Cada año pagan a la aseguradora MAPFRE – actual propietaria- cerca de un millón de euros, unos 90.000 euros mensuales. Hay una cincuentena de despachos distribuidos en siete plantas llenas de asesores, secretarios, informáticos y personal de seguridad. En alquiler de despachos y oficinas alrededor del resto del Estado invierten 3,7 millones de euros anuales. El año 1996 el PP tenía una deuda bancaria de 100 millones de pesetas, pero el año tras año ha ido empeorando. El año 2001 esta cifra había llegado a los 37 millones de euros. Ese mismo año recibieron 3,2 millones de euros en forma de donativos anónimos. En el campo de las condonaciones, Caixa Galicia perdonó 1,7 millones de euros al Partido Popular gallego.
Izquierda Unida tampoco presenta un balance de cuentas mucho mejor, y a día de hoy todavía acumula una morosidad bancaria de más de 12 millones de euros. Iniciativa per Catalunya acumula actualmente unos impagos próximos a los 4,8 millones de euros, a pesar que desde que gobierna la Generalitat parece que ha mejorado su situación financiera.
Las Fundaciones “vinculadas” a los partidos también reciben financiación del Govern. El año 2007 la Generalitat presupuestó 660.000 euros destinados a fundaciones privadas de partidos políticos catalanes. La cantidad es la misma que la convocatoria de un año antes, si bien el reparto fue diferente, ya que se ha incorporado una fundación vinculada a Ciutadans, partido que entró al Parlament después de las elecciones de 2006.
La Fundació Rafael Campanals, vinculada al PSC, fue la más beneficiada en las dos últimas convocatorias de ayudas públicas (386.232 euros), si bien este año ha visto como su subvención se reducía un 12%. En cambio ha aumentado la ayuda a la fundación Ramon Trias Fargas (CDC), la segunda más beneficiada por la Generalitat, que el año 2006 recibió 161.333 euros y el 2007 subía hasta los 166.222 euros. Si a esta ayuda le sumásemos los cerca de 70.000 euros que recibe cada año la fundación de Unió –Institut d’Estudis Humanístics Miquel Coll i Alentorn-, podría afirmarse que CiU es la que mas subvenciones recibe del Govern.
La tercera organización más beneficiada por la línea de ayudas es la fundación Joseph irla, de Ezquerra Republicana. El año 2007 recibió 68.444 euros, una cantidad ligeramente inferior a los 73.333 euros de 2006.
Menos ‘generosas’ han sido las subvenciones para la Fundación para el Análisis y los Estudios Sociales –la FAES, presidida por J.Mª Aznar-, la Nous Hortizons (ICV), l’Egara-Civitas (Ciutadans-partit per la Ciutadania), o la Alternativa (EUiA).
FUENTE: http://polaris.moviments.net:8000/es
Claves para comprender la crisis financiera mundial
 La historia del desastre que acabó con toda una manera de hacer negocios en los EE.UU
por Óscar Miranda
“Somos invencibles”. La frase se la suelta el joven corredor de bolsa Buddy Fox, protagonista del filme Wall Street (1987), a un abogado al que quiere convencer de meterse en un negocio sucio, pero sirve no solo para ilustrar la arrogancia con la que el ciudadano común suele asociar al hombre de finanzas de Manhattan sino que, por estos días, resulta irresistiblemente irónica. “Invencibles”. Los yuppies también lloran.
¿Qué ha pasado en Wall Street y en los EE.UU. que se ha traído abajo a cientos de corporaciones y ha acabado con la vanidad de los Buddy Fox del siglo XXI? Todo parece haber empezado cuando en 2001, luego de los atentados del 11 de setiembre, la Reserva Federal (FED) redujo su tasa de interés (de 6.5% a 1%) con el fin de facilitar los créditos, poner dinero en la calle y reactivar la economía norteamericana.
TODO SE COMPRA. Probablemente, el sector que más creció con esta medida fue el inmobiliario. Los bancos te daban plata a manos llenas para que compraras tu casa. Como era previsible, ante la demanda, el precio de las viviendas empezó a subir, lo que llevó a muchos a la especulación: uno se endeudaba para comprar una casa, esperaba que subiera el precio, la vendía, con ese dinero pagaba la deuda y se endeudaba de nuevo para comprar otra y así... El fenómeno es conocido como 'burbuja inmobiliaria’ e hizo ricos a muchos.
Una de las formas de crédito que se dio en esta época fueron las hipotecas subprime, que consistían en prestarle dinero a una persona con un mal historial crediticio. Resultaba rentable para las financieras porque, luego de unos primeros años de intereses bajos, estos subían y eran muy altos. No había preocupaciones. Se creía que los precios de las viviendas seguirían creciendo.
Sin embargo, como suele ocurrir, la fiesta duró poco. A partir de 2004, la FED empezó a subir la tasa de interés como una medida para frenar la inflación. Obtener créditos ya no fue tan fácil, la demanda de viviendas cayó y, con ella, los precios y, entonces, ¡plin!, la burbuja se desvaneció. Sufrieron los especuladores, quienes ni siquiera poniendo como garantía sus propiedades podían honrar sus deudas. Sufrieron, por supuesto, los deudores de las subprime. Y pronto sufrieron todos.
Entre 2005 y 2006, la explosión de la burbuja se fue tumbando no solo a las financieras –que no podían cobrar sus créditos hipotecarios y a las que les era cada vez más difícil obtener sus propios préstamos– sino, también, a las inmobiliarias y a las empresas constructoras. El 2006 terminó con medio centenar de financieras en bancarrota y con un millón 200 mil embargos.
Y EN MANHATTAN... La crisis de las hipotecas penetró en Wall Street de diversas maneras. Una de ellas, claro, fue que las compañías quebradas no podían pagar sus deudas con los grandes bancos. Pero el contagio se dio, sobre todo, a través de bonos de alto riesgo.
¿Qué es un bono? Es el título de una deuda que emite una empresa a cambio de dinero en efectivo. La empresa se compromete a que, al cabo de un tiempo, devolverá a los inversionistas su capital más los intereses.
En los años previos, a los genios de Wall Street se les había ocurrido que las financieras podían emitir bonos que estuvieran respaldados por las hipotecas subprime, y que resultaban muy suculentos por sus altos intereses. Pero, como ya vimos, la gente dejó de pagar. Y el valor de los bonos se desplomó.
Solo en el último trimestre de 2007, Citigroup, el mayor banco comercial de los EE.UU., había perdido US$9,800 millones a causa de títulos comprometidos con las hipotecas subprime. En abril de este año, Bear Stearns, el quinto banco de inversión de Norteamérica, tuvo que admitir que debía US$48,000 millones, dinero que estaba en bonos subprime. Un mes después lo compró el JP Morgan antes de que se declarara en bancarrota.
HECATOMBE. Dicen que si China se resfría, el resto del mundo estornudará. La imagen es más actual que nunca en las finanzas globales. El virus de las subprime enfermó a cientos de bancos en todo el planeta, sobre todo a los europeos que, tras complicadas operaciones financieras, también tenían plata amarrada a los bonos enfermos.
Pero, sin duda, los más golpeados fueron los emblemáticos bancos de inversión de Wall Street, como Lehman Brothers, que se declaró en bancarrota el lunes, y Merril Lynch, que fue comprado por el Bank of America antes de que hiciera lo mismo. Semanas antes, los gigantes hipotecarios Fannie Mae y Freddie Mac tuvieron que ser 'salvados’ por el Gobierno debido a que su caída iba a afectar al 50% del mercado de viviendas de los EE.UU. Mucho se escribe hoy día sobre lo que ocurrirá con el negocio inmobiliario en el futuro, y mucho también sobre el rumbo que seguirán los bancos de inversión, que apostaron a unos créditos poco confiables y perdieron e hicieron perder a otros. “Somos invencibles”, dijo Buddy Fox hace 21 años. Si existiera en la vida real, tendría que tragarse sus palabras.
Fuente: http://peru21.pe/impresa/noticia/informe21-claves-comprender-crisis-financiera-mundial/2008-09-18/224992
¿HACIA OTRA GRAN DEPRESION?
 El lunes, Lehman Brothers ——uno de los mayores bancos de inversión del mundo— quebró con deudas por 613 mil millones de dólares; y otras instituciones y mercados se están yendo a pique. Se está diciendo que éste es el peor momento desde la Crisis de 1929. La crisis financiera global está en su punto crítico y los ciudadanos de todo el mundo debemos alzar la voz reclamando medidas por el interés público. Nuestros trabajos, ahorros, pensiones y servicios públicos corren peligro por culpa de la locura de los financistas; se corre el riesgo de que la crisis, cada vez más grave, desencadene una recesión mundial y perjudique sobre todo a quienes menos tienen y acalle el resto de los problemas que nos preocupan.
Se están jugando billones del dinero público para evitar la debacle financiera mundial, pero todavía nadie abordó las causas básicas. Por eso lanzamos esta campaña urgente por normas que frenen las prácticas arriesgadas de los financistas, prácticas que han cargado al mundo con niveles insostenibles de deuda y riesgo. Un ex primer ministro ha prometido entregar nuestro pedido a los líderes europeos la semana que viene, lo acercaremos al presidente y Congreso estadounidenses también, pero necesitamos alzar masivamente la voz para lograr que se movilicen. Te pedimos entonces que visites el siguiente enlace ahora y firmes la petición, y nos ayudes luego reenviándola a tus amigos y familiares:
http://www.avaaz.org/es/global_finance_action
Los mercados financieros mundiales a veces parecen indomables, pero las reglas que los rigen están plagadas de fallas y lagunas jurídicas; si aprovechamos el momento y actuamos en conjunto, podemos corregirlas. Ante la desregulación e impulsados por la codicia, los financistas acumularon enormes deudas y riesgos sin la supervisión adecuada. Buscaban rentabilidad a corto plazo por evasión de impuestos y una laberíntica complejidad financiera. Sin la imposición de normas decentes, creyeron que podían hacer reglas propias y hubo ganancias a raudales para una minoría adinerada; luego el juego se les vino abajo y el resto de nosotros tenemos que pagar el precio del fracaso de sus jueguitos peligrosos. Incluso los defensores del libre mercado ahora piden mejor normativa.
Hemos encontrado aliados poderosos que se incorporan a esta causa, como el ex primer ministro danés Poul Rasmussen, quien se ha comprometido a llevar nuestra campaña a otros políticos europeos el próximo martes en una votación clave de propuestas para la reforma financiera global ”Si actuamos sobre este tema, los miembros de Avaaz pueden mostrar a los líderes europeos y del mundo la fuerza del apoyo público para lograr más transparencia y mejor normativa. La reforma de nuestros mercados financieros es un paso vital hacia una globalización más justa, y tu voz puede ayudarnos a hacerlo realidad".
La semana pasada Estados Unidos nacionalizó efectivamente a los mayores proveedores de créditos hipotecarios, Fannie Mae y Freddie Mac; anoche hizo lo mismo con la mayor compañía de seguros del mundo, AIG. Pero la crisis continúa. Los ajustes son inevitables, pero si no abordamos las causas básicas de la crisis financiera global, la recesión será profunda y prolongada, y los desastres futuros todavía mayores. Durante demasiado tiempo hemos dejado las finanzas globales a su buena suerte, porque parecían demasiado complicadas para que las entendiera el común de los mortales; pero resulta que al final de cuentas hacía falta el escrutinio público y el sentido común.
Estos mercados afectan la vida y el corazón de todos nosotros, desde el obrero de la fábrica hasta el alto ejecutivo, desde la mujer que está dando a luz en un hospital hasta el jubilado que enfrenta una vejez sin un céntimo. La sociedad no se termina donde comienza el mercado y con líderes que parecen paralizados, nuestras voces se necesitan con urgencia para que marquemos un rumbo que nos aleje de esta crisis. Por eso firma hoy esta campaña de emergencia en el siguiente enlace y reenvía el mensaje a los familiares y amigos que también puedan verse afectados:
http://www.avaaz.org/es/global_finance_action
Plenos de esperanza y empeño,
El equipo de Avaaz
Fuentes:
1. Diario El País - Lehman Brothers se declara en bancarrota:
http://www.elpais.com/articulo/economia/Lehman/Brothers/declara/bancarrota/elpepueco/20080915elpepueco_1/Tes"
2. Informe.21: Claves para comprender la crisis financiera mundial
http://peru21.pe/impresa/noticia/informe21-claves-comprender-crisis-financiera-mundial/2008-09-18/224992
3. Incierto futuro de la Gran Potencia (El Diplo):
http://www.eldiplo.com.pe/incierto-futuro-de-la-gran-potencia"
4. Lawrence Summers (ex Secretario del Tesoro de EE.UU.), 2 de junio de 2008: Seis principios para una nueva regulación:
http://www.df.cl/dfs/columnistas/lawrence_summers.html
5. Avaaz se reunió ayer con Poul Rasmussen y otros progresistas estadounidenses y europeos para coordinar nuestra iniciativa. Entre las propuestas clave se encuentran los “requisitos de capital” (conservar fondos suficientes para respaldar préstamos o deudas) y la “transparencia” (contar a quienes regulan, a los inversores y al público en general cuánto posees y cuánto debes). Para más información, mira esta entrevista (en inglés): http://www.euractiv.com/en/financial-services/interview-real-step-regulate-hedge-funds/article-175450
ACERCA DE AVAAZ
Avaaz es una organización independiente y sin fines de lucro cuya misión es asegurar que los valores y opiniones de la mayoría de la gente sean tomados en cuenta en las políticas que nos gobiernan. ‘Avaaz’ significa ‘voz’ en varios idiomas asiáticos y europeos. Avaaz no acepta dinero de gobiernos ni de empresas y su equipo está basado en oficinas en Londres, Nueva York, Washington, Ginebra, Paris y Rio de Janeiro.
Suscribirse a:
Entradas (Atom)